Cartões bancários e apostas
Um cartão português usado num site de apostas passa por uma cadeia de decisões que começa muito antes de o pedido chegar ao 1win. O banco emissor avalia o comerciante, o tipo de transação, o país e o perfil habitual do titular; a rede do cartão aplica as suas próprias regras; só depois o pagamento é apresentado. É nesta cadeia que nascem as recusas que o utilizador atribui ao site. Entender quem decide o quê evita duas reacções inúteis: repetir o pagamento várias vezes e concluir que a conta está bloqueada.
Como o banco classifica a transação
Os emissores atribuem códigos de categoria a cada comerciante, e o jogo online tem categorias próprias. Essa classificação determina se a operação é tratada como compra comum, como serviço de risco acrescido ou como transação sujeita a controlo interno. Alguns bancos permitem estas operações sem restrições; outros aplicam limites específicos ou exigem confirmação adicional. A política é do banco e muda de instituição para instituição, sem que o 1win possa alterá-la. Dois titulares com o mesmo cartão e o mesmo saldo podem, por isso, obter respostas diferentes.
Recusas antes de chegar à plataforma
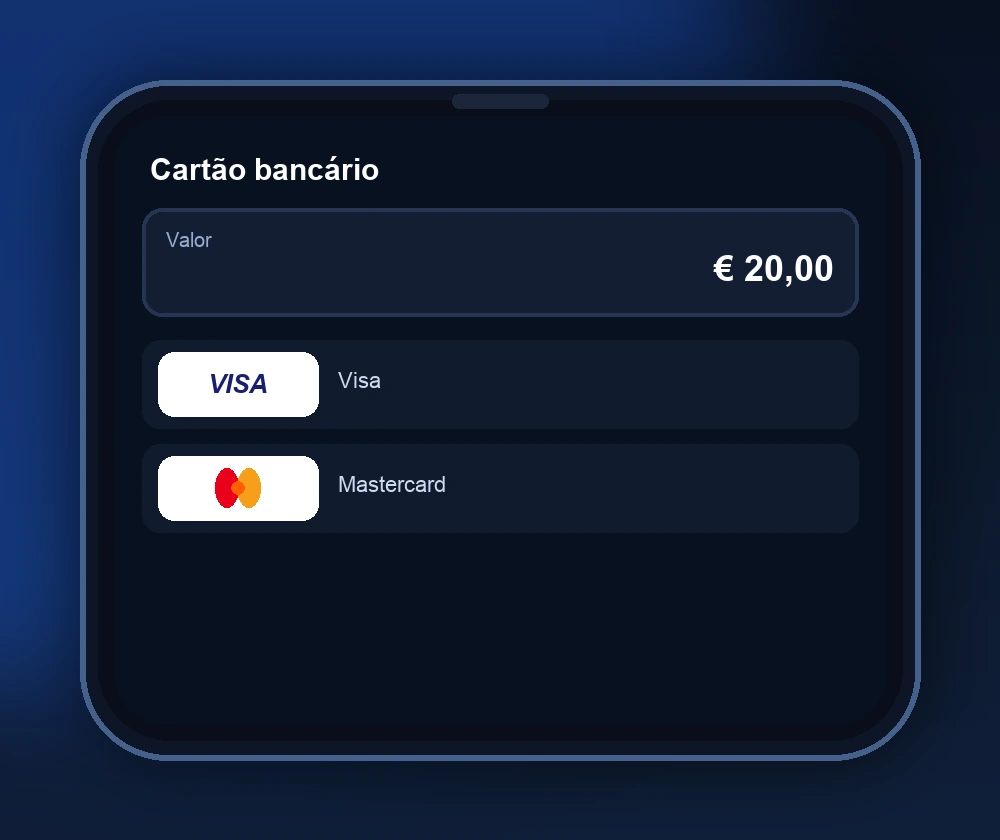
Uma recusa local acontece quando o pedido não chega a ser autorizado. O sinal típico é a mensagem imediata e a ausência de qualquer registo no histórico de pagamentos da conta. Se o depósito não aparece no histórico, o problema ficou do lado do banco ou do cartão, e é aí que deve ser tratado. Repetir a operação cinco vezes só produz cinco recusas iguais e pode bloquear o cartão.
- Plafond indisponível ou saldo insuficiente na conta à ordem.
- Dados do cartão introduzidos com erro, validade expirada ou cartão cancelado.
- Limite de compras online desativado ou demasiado baixo.
- Bloqueio geográfico ou restrição específica para este tipo de comerciante.
3-D Secure: a confirmação no telemóvel
O 3-D Secure é o protocolo que desvia a confirmação para o banco: em vez de o pagamento ser aprovado apenas com os dados do cartão, é pedido um código ou uma aprovação na aplicação bancária. Protege o titular de uso indevido do número do cartão, mas introduz um passo que pode falhar — código não recebido, aplicação desatualizada, número de telemóvel antigo no banco. Uma confirmação interrompida deixa a operação pendente e pode gerar uma cativação temporária do valor.
Limites do cartão e do homebanking
Existem dois limites distintos: o plafond do cartão, que é o crédito ou o saldo disponível, e o limite de compras online definido no homebanking, muitas vezes mais baixo do que o primeiro. Um cartão com saldo suficiente pode recusar uma compra por este segundo limite, sobretudo se estiver definido um teto diário. Ajustar esse valor é uma operação do titular, feita na aplicação do banco, e não exige contacto com o 1win. Vale a pena fazê-lo antes de tentar o depósito, e não a meio de três tentativas falhadas.
| Motivo da recusa | Onde se resolve | O que verificar primeiro |
|---|---|---|
| Confirmação 3-D Secure falhada | Aplicação do banco | Pedido pendente e código válido |
| Limite de compras online | Homebanking | Teto diário e período em curso |
| Bloqueio por comerciante ou país | Banco emissor | Autorização temporária para a operação |
| Dados do cartão inválidos | Titular | Validade, dígitos de segurança, nome |
Débito, crédito e pré-pago
No cartão de débito, o dinheiro sai da conta à ordem e a autorização depende do saldo. No de crédito, a operação consome plafond e é liquidada mais tarde, o que a torna sujeita a juros se não for paga na totalidade. O pré-pago carrega um saldo fixo e é o que mais recusas acumula, porque muitos emissores não o autorizam em comerciantes de jogo. Para quem quer previsibilidade, o débito com limite online definido é a combinação mais simples de controlar.
Quando o banco bloqueia o cartão por precaução
Um padrão invulgar — valor alto numa primeira operação, país diferente do habitual, vários pedidos seguidos — pode levar o banco a bloquear preventivamente. O bloqueio não é definitivo e normalmente resolve-se com uma chamada ou com uma confirmação na aplicação. Insistir no pagamento durante o bloqueio tende a prolongá-lo, porque cada tentativa falhada reforça o padrão que o originou.
Devolução ao cartão: o prazo é do emissor
Quando o levantamento é devolvido ao cartão, o prazo não é decidido pelo 1win. A devolução entra na rede do cartão e depois no banco, e só aparece no extrato quando é liquidada. Esse intervalo pode variar bastante e depende do ciclo de facturação. Guardar o comprovativo do levantamento permite ao banco localizar a operação quando o prazo habitual passa. Registar vários cartões de titulares diferentes na mesma conta, por outro lado, é uma das formas mais rápidas de accionar uma revisão de segurança.
O cartão é apenas a porta de entrada do dinheiro e a porta de saída, com regras próprias em cada lado. Conhecer o plafond, o limite online e o comportamento do banco perante este tipo de comerciante reduz recusas e evita cativações esquecidas. Nenhuma configuração de cartão melhora as probabilidades de uma aposta e nenhuma garante ganhar. O que uma boa configuração garante é que o dinheiro entra e sai sem bloqueios evitáveis, que é o único ponto do processo que o titular controla por completo.
Continue a ler
1win como retirar: pedido de levantamento passo a passo
Como pedir levantamento no 1win: verificação, método, limites e prazos. Passo a passo do pedido até ao dinheiro ficar disponível na conta bancária.
Métodos de depósito
Cartão, carteira digital e criptomoeda: prazos de crédito, mínimos habituais e o que verificar antes do primeiro depósito na conta de jogo do operador.
Levantamentos: prazos e limites
Como são processados os pedidos de levantamento, que etapas os atrasam e porque a verificação da conta é o primeiro passo de qualquer pedido.